AI menyusun draf.
Anda yang menandatangani.
Benchmarking, dokumentasi transfer pricing, dan sengketa pajak dalam satu ruang kerja. 354 dari 355 pembanding cocok saat diuji terhadap rasio BvD.1
Pekerjaan TP yang bisa
dipertanggungjawabkan
Coba demonya Angka dihitung kode
Rasio TNMM, rentang kuartil, koreksi fiskal, dan PPh Badan dihitung deterministik. Angka yang sama setiap kali dijalankan ulang.
Naskah disusun AI
Dokumen Lokal, analisis industri, dan tanggapan sengketa disusun dari data Anda dan riset resmi, dengan sumber yang bisa dibuka.
Keputusan milik Anda
Tidak ada keluaran final tanpa tinjauan Anda. Setiap override konsultan tersimpan dan tidak hilang saat analisis dijalankan ulang.
Jejak audit tersimpan
Setiap pembanding yang diterima atau ditolak menyimpan alasan dan sumbernya. Saat DJP bertanya, Anda membuka arsip, bukan menyusun ulang.
Cepat saat menyusun,
kuat saat diperiksa
Setiap pembanding diputuskan dengan alasan
- Penyaringan tiga langkah mengikuti kerangka PMK 172/2023, dari kecocokan industri sampai uji independensi
- Setiap penolakan membawa alasan dan tautan sumber yang bisa dibuka kembali saat diperiksa
- Rentang kuartil dihitung dari rasio yang di-tie-out ke kolom BvD, siap untuk tinjauan Anda
Dokumen Lokal mengikuti metodologi Anda
“Dulu Dokumen Lokal kami terasa disusun ulang dari nol setiap tahun. Sekarang metodologinya tetap, angkanya direkonsiliasi kode, dan pekerjaan saya berpindah dari mengetik ke meninjau.”
Saat DJP bertanya, dasarnya sudah tersimpan
- Jangka waktu Pasal 25 dan 27 dihitung kode. Lewat tenggat, surat tidak disusun
- Tanggapan SP2DK dan keberatan disusun dari analisis yang sudah diarsipkan, bukan dari ingatan
- Setiap argumen mengutip dasar hukumnya, sampai ke pasal
Yang dihitung kode,
yang disusun AI
Satu pembagian kerja di semua alat: kode memegang angka, AI memegang naskah, Anda memegang keputusan.
| Pekerjaan | Dihitung kode | Disusun AI | Dasar hukum |
|---|---|---|---|
| Benchmarking | Rasio TNMM, rentang kuartil | Alasan terima / tolak per pembanding | PMK 172/2023 |
| Dokumentasi TP | Rekonsiliasi angka laporan | Dokumen Lokal, analisis industri | PMK 172/2023 |
| Sengketa pajak | Tenggat Pasal 25 / 27 | Draf tanggapan SP2DK, keberatan | UU KUP |
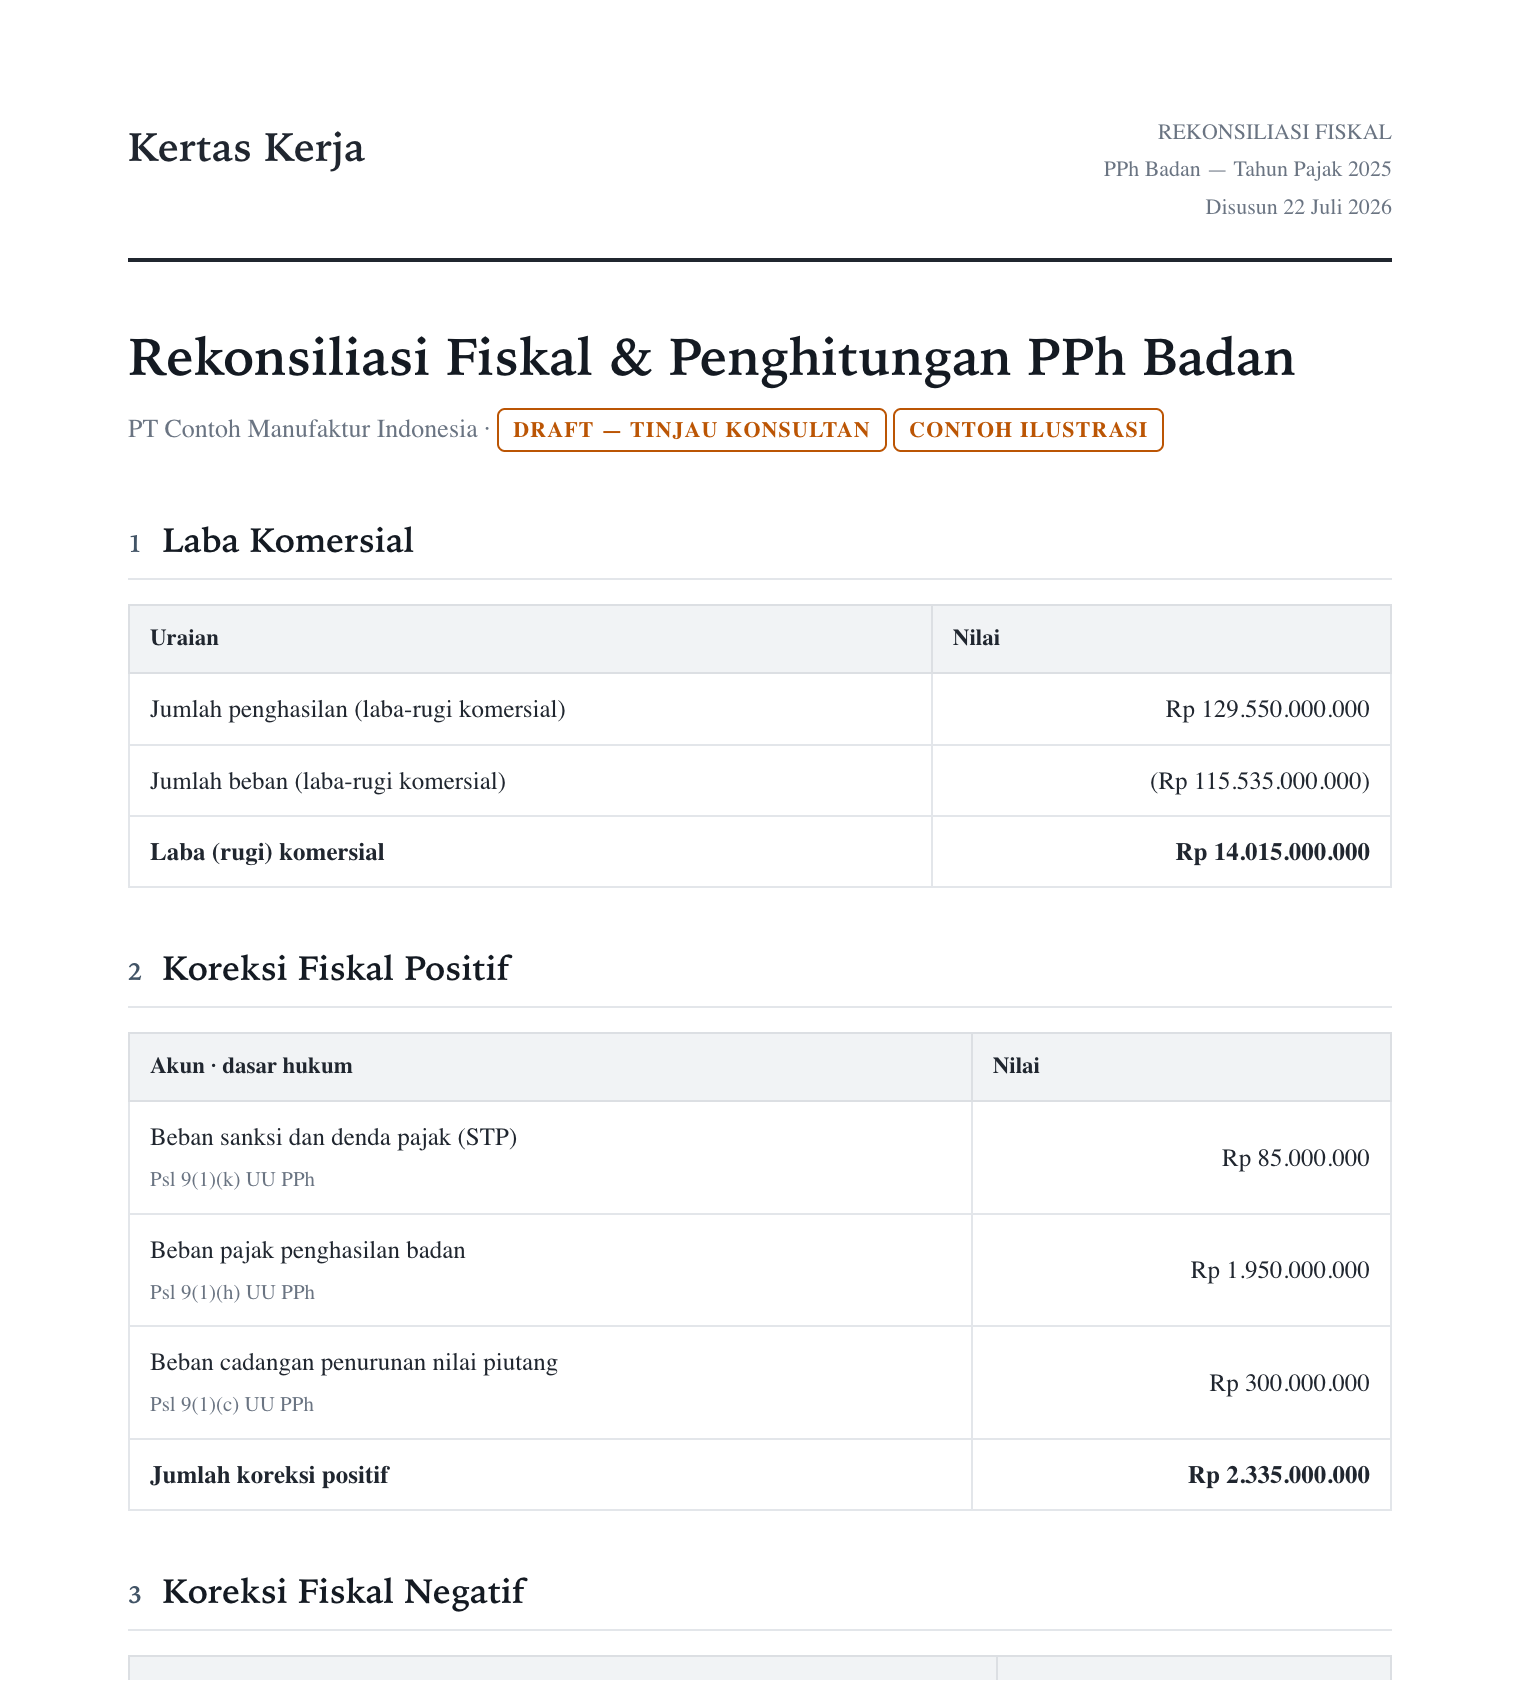
| Koreksi fiskal | Laba komersial ke PPh Pasal 29 | Catatan dasar hukum per koreksi | UU PPh jo. UU HPP |
| Ekualisasi | Selisih pembukuan vs SPT Masa | Penjelasan selisih material | UU KUP |
| Uji harga komoditas | Selisih harga vs acuan bulanan | Analisis eksposur koreksi | Kepmen ESDM (HBA) |
Enam alat lagi menutup
sisa alur kerja
Koreksi Fiskal
Dari laba komersial ke PPh Pasal 29, setiap koreksi mengutip pasalnya.
Ekualisasi Pajak
Pembukuan dibandingkan SPT Masa, selisih material ditandai sebelum DJP bertanya.
Uji Harga Komoditas
Harga pengiriman diuji terhadap acuan bulan itu, eksposur koreksi dihitung.
Riset Regulasi
Dasar hukum berjenjang dengan status berlaku dan putusan terkait.
Arsip Pekerjaan
Setiap analisis selesai tersimpan dan dapat dibuka kembali bertahun-tahun kemudian.
Papan Proyek
Tenggat klien dan agenda firma dalam satu papan kerja.
Pertanyaan yang sering diajukan
Apakah AI menghitung angka pajak saya?
Tidak. Semua angka, termasuk rasio TNMM, rentang kuartil, koreksi fiskal, dan PPh Badan terutang, dihitung kode deterministik. AI hanya menyusun naskah di sekitar angka itu, dan setiap klaimnya membawa sumber.
Siapa yang bertanggung jawab atas keluarannya?
Anda. Setiap keluaran TaxAI adalah draf untuk ditinjau. Tidak ada dokumen final tanpa tinjauan dan tanda tangan konsultan penanggung jawab, dan setiap override Anda tersimpan.
Bagaimana kerahasiaan data klien dijaga?
Data engagement tersimpan per firma dan tidak dipakai melatih model. Rahasia jabatan tetap di tangan konsultan; TaxAI hanya memegang data yang Anda unggah untuk analisis yang Anda jalankan.
Berapa biayanya?
Per kursi konsultan, dengan kuota dokumen bulanan termasuk dan kelebihan pemakaian ditagih per dokumen. Bicara dengan kami untuk angka yang sesuai ukuran firma Anda.
Bisakah dicoba tanpa mendaftar?
Bisa. Jalankan Verifikator Benchmarking pada data contoh langsung dari halaman ini, tanpa akun dan tanpa kartu kredit.
Hukum negara mana yang dipakai?
Indonesia. Alur kerja dibangun di atas PMK 172/2023, UU KUP, UU PPh jo. UU HPP, PP 55/2022, dan OECD TP Guidelines 2022 sebagai rujukan sekunder.